Pour choisir un logiciel de gestion documentaire lorsque vous collaborez étroitement avec votre expert-comptable, commencez par vérifier l’outil déjà utilisé par son cabinet. Une plateforme commune peut simplifier le partage des justificatifs, à condition que ses fonctions correspondent à votre organisation et que les accès nécessaires soient disponibles.
Trois solutions méritent une attention particulière selon les besoins : Pennylane Collaboratif lorsque le cabinet utilise cet environnement et invite l’entreprise, Dext lorsque la collecte et le traitement des pièces constituent la priorité, ou Tiime pour une organisation associant facturation et collaboration comptable, selon l’abonnement. Ces orientations reposent sur les fonctionnalités présentées par les éditeurs, et non sur des performances comparatives mesurées. Avant de choisir, vérifiez surtout la compatibilité avec le cabinet, les droits d’accès, les possibilités d’export et le coût complet.
Les fonctionnalités indispensables pour travailler avec son comptable
Un espace de stockage en ligne ne suffit pas nécessairement à organiser une collaboration comptable. Le logiciel recherché doit permettre aux deux parties de travailler sur les documents utiles à la tenue des comptes, sans perdre le contexte d’une facture ou d’une opération.
Il faut distinguer trois approches : une GED organise le dépôt, le classement et la recherche des documents ; un outil de précomptabilité facilite leur collecte et leur préparation pour le traitement comptable ; une plateforme collaborative peut réunir documents, transactions et échanges avec le cabinet. Ces catégories se recoupent : seules les fonctions incluses dans l’offre choisie permettent de les départager.
Pour un usage quotidien, examinez les capacités suivantes :
- Collecte des justificatifs : dépôt depuis un ordinateur ou un téléphone, import de factures et autres pièces nécessaires.
- Organisation : classement, recherche et rattachement d’une facture à une opération lorsque cette fonction existe.
- Collaboration : consultation par le cabinet, demandes de documents manquants et échanges contextualisés.
- Suivi : possibilité de retrouver une pièce, son traitement et les informations utiles à l’équipe comptable.
- Gestion des droits : différenciation des accès entre dirigeant, collaborateurs et cabinet.
Ces critères permettent d’aller au-delà du simple archivage numérique. Pour approfondir cette organisation, consultez également les conseils pour optimiser la gestion des documents.
Pennylane, Dext ou Tiime : quel outil selon votre organisation ?
Les documentations officielles des éditeurs décrivent des fonctionnalités qui répondent à des organisations différentes. Le tableau suivant compare leurs usages pertinents pour une entreprise travaillant avec un expert-comptable, sans supposer que leurs offres possèdent le même périmètre.
| Solution | Fonctions documentées | Cas à privilégier pour l’évaluation | Condition ou limite |
|---|---|---|---|
| Pennylane Collaboratif | Dépôt et partage de documents dans l’environnement collaboratif du cabinet. | Entreprise dont l’expert-comptable travaille déjà avec Pennylane. | Accès sur invitation du cabinet ; vérifier les fonctions de la formule. |
| Dext | Collecte, gestion documentaire, préparation et export de données comptables annoncés dans l’offre cabinets. | Organisation donnant la priorité à la collecte et au traitement des justificatifs. | Vérifier le connecteur nécessaire et les conditions de l’offre utilisée par le cabinet. |
| Tiime | Fonctions de gestion, de facturation et de collaboration selon l’abonnement. | Entreprise souhaitant examiner une solution regroupant facturation et travail comptable. | Les fonctionnalités et accès varient selon la formule. |
Selon le centre d’aide Pennylane, « Débuter sur Pennylane avec un abonnement collaboratif », l’entreprise accède au plan Collaboratif lorsqu’elle est invitée par son cabinet. C’est une condition déterminante : la présence de l’outil chez l’expert-comptable compte autant que les fonctions annoncées.
La page officielle « Tarifs Dext pour les cabinets d’expertise comptable » présente une offre centrée notamment sur la collecte et les traitements documentaires. Dext constitue donc une piste cohérente lorsqu’il faut organiser de nombreux justificatifs, sans que cela démontre une meilleure efficacité que les autres solutions.
Quant à Tiime, sa page officielle « Tarifs et coûts de la solution Tiime pour les entrepreneurs » présente différents niveaux de service. Une entreprise intéressée par la combinaison facturation-collaboration doit examiner les fonctionnalités réellement ouvertes dans son abonnement.
Le bon choix n’est donc pas nécessairement de remplacer l’outil existant. Si votre cabinet dispose déjà d’un environnement adapté et que vos collaborateurs peuvent l’utiliser correctement, cette solution est une première option logique. Si votre priorité est différente, comparez les autres offres sur les tâches à accomplir plutôt que sur la seule liste de fonctionnalités.
Vérifier les intégrations, les accès et le coût total
Une fonctionnalité annoncée n’est utile que si elle fonctionne dans votre organisation. Demandez le nom et la version du logiciel comptable utilisé par le cabinet, puis la liste des connecteurs disponibles pour la formule envisagée. Vérifiez également si les pièces jointes, les références des opérations et les données nécessaires sont effectivement récupérables.
La réversibilité mérite la même attention : en cas de changement de logiciel ou d’expert-comptable, quels fichiers pourrez-vous restituer, dans quels formats et selon quelles conditions contractuelles ? Une démonstration d’export est plus instructive qu’une simple mention de compatibilité.
Le prix doit également être apprécié à périmètre comparable. Les offres publiques de Pennylane, Dext et Tiime ne décrivent pas toutes le même mode de service ni le même payeur. Le coût réellement supporté par l’entreprise peut donc différer du prix affiché.
Pour comparer deux propositions commerciales, faites préciser :
- L’abonnement, sa période de facturation et l’entité qui le règle : entreprise ou cabinet.
- Le nombre d’utilisateurs et les droits associés.
- Les fonctions et options incluses ou facturées séparément.
- Les limites éventuelles de volume documentaire et de stockage.
- Le support, l’engagement contractuel et les conditions de récupération des documents.
Demandez des devis correspondant au même scénario d’utilisation, puis identifiez les postes inclus, supplémentaires ou encore inconnus. Si un coût important manque, la comparaison reste incomplète : il faut obtenir cette information avant de conclure qu’une solution est plus économique.
Sécurité et obligations françaises : les contrôles à ne pas confondre
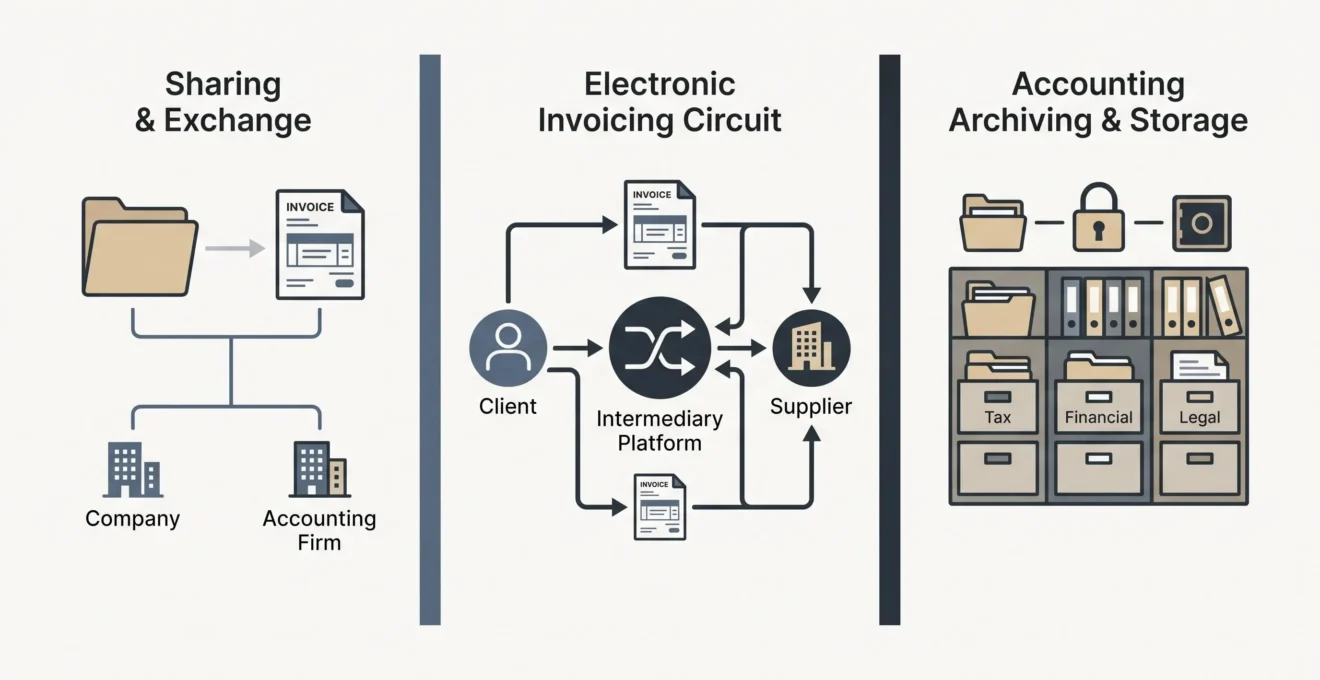
En France, partager un justificatif, émettre une facture électronique et conserver une pièce comptable ne correspondent pas à une seule et même obligation. Trois contrôles doivent être distingués.
La facturation électronique. Selon le calendrier officiel de la facturation électronique de la DGFiP, les entreprises entrant dans le champ de la réforme doivent pouvoir recevoir les factures électroniques depuis le 1er septembre 2026. L’obligation d’émission s’applique aux PME et microentreprises concernées à partir du 1er septembre 2027.
Le circuit de transmission. Un logiciel de GED n’est pas automatiquement une plateforme agréée. Vérifiez l’identité de la plateforme réellement utilisée, son statut sur la liste officielle des plateformes agréées publiée par la DGFiP et son raccordement au circuit prévu par le fournisseur. Un statut encore conditionnel ne doit pas être présenté comme un agrément définitivement acquis.
La conservation. D’après la fiche de Service Public Entreprendre « Obligations comptables d’une société commerciale », les sociétés commerciales françaises doivent conserver leurs documents comptables et pièces justificatives pendant au moins dix ans. Cette règle doit être distinguée des durées applicables à d’autres catégories de documents. Le simple stockage dans une application ne démontre pas que toutes les obligations de conservation sont satisfaites.
La confidentialité constitue un contrôle supplémentaire. Comme le rappelle la CNIL dans « Responsable du traitement, sous-traitants : comment bien identifier son rôle ? », lorsque le prestataire intervient en qualité de sous-traitant de données personnelles, les garanties offertes et le contrat correspondant doivent être examinés. Demandez aussi la matrice des habilitations, les modalités de sauvegarde et les conditions de restitution. Testez, par exemple, qu’un collaborateur ne peut pas consulter les documents réservés à un autre profil. Si ces éléments ne sont pas disponibles, leur conformité ne peut pas être présumée.
Comment tester le logiciel avec son expert-comptable avant de signer ?
Une présélection ne devient un choix opérationnel qu’après vérification des tâches essentielles. Voici un exemple de test à réaliser, non effectué, avec des documents entièrement fictifs et la participation du cabinet.
- Déposer une facture fournisseur fictive. Vérifiez que le document peut être retrouvé et, si la fonction est prévue, associé à l’opération correspondante.
- Simuler une demande de pièce. Le cabinet demande un justificatif bancaire fictif ; l’entreprise doit pouvoir identifier la demande et transmettre le document par le canal prévu.
- Tester les autorisations. Utilisez deux profils distincts et vérifiez ce que chacun peut consulter ou modifier.
- Effectuer un export. Récupérez les données et les documents nécessaires, puis faites confirmer par l’expert-comptable qu’ils sont lisibles et exploitables dans son environnement.
- Examiner la sortie. Demandez quelles pièces, données et informations associées peuvent être récupérées en cas de changement de fournisseur, ainsi que les conditions contractuelles applicables.
Si le cabinet retrouve les pièces et exploite les données attendues, le scénario testé répond au besoin correspondant. Si certaines informations sont absentes ou inutilisables, recherchez un réglage, un autre connecteur ou une solution alternative. Si aucun export n’a pu être effectué, la compatibilité reste inconnue : une simple promesse commerciale ne suffit pas à la valider.
En définitive, privilégiez une solution qui fonctionne avec l’organisation de votre expert-comptable et répond à vos besoins documentaires réels. La meilleure prochaine étape consiste à sélectionner les formules pertinentes, obtenir leurs conditions complètes et réaliser ensemble un test de transmission et de restitution avant tout engagement.